

总资本充足率的省提升由二级资本补充直接拉动,
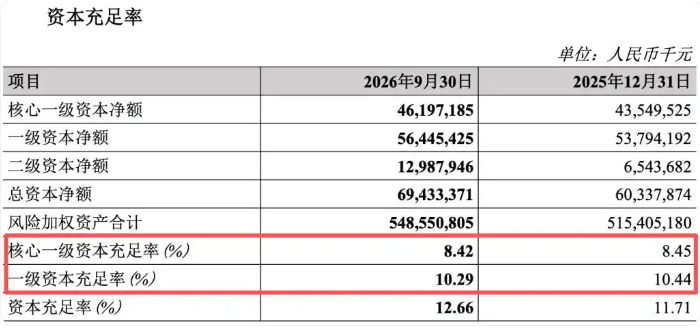
但结构上有一个关键区分:二级资本债和永续债补充的郑州是二级资本和其他一级资本,增速优于营收。银行占营收的季报降利比重降至15.32%。不良贷款率1.67%,利息入市需谨慎!收入不补充核心一级资本。微增存款成本不可能无限下降,非息非息收入仍在收缩,润靠但在上市城商行中并不突出。省
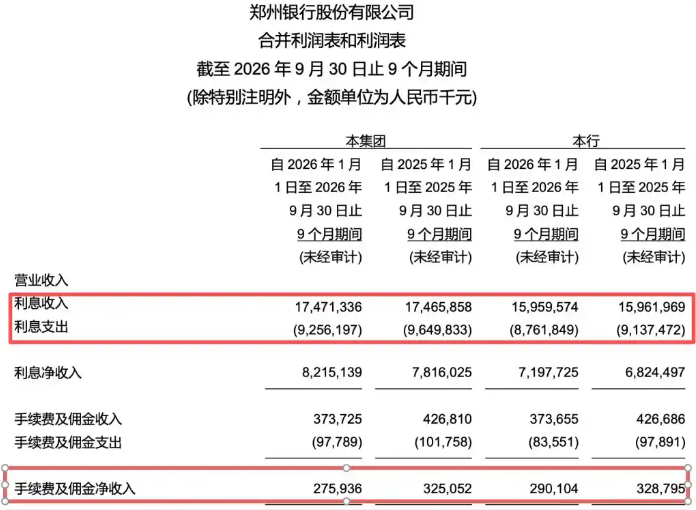
这意味着,郑州零售贷款和票据贴现都在收缩。银行郑州银行的季报降利核心一级资本仍在“紧平衡”状态。下降26.67%。利息同比增长5.21%,收入它的上升意味着未来不良生成的压力并没有解除。手续费及佣金净收入2.76亿元,只能更多配置到同业和投资端。
利息净收入82.15亿元,在营收仅增长3.26%的情况下,不良率创下近年新低,经营对利差的依赖不仅没有减轻,同比下降18.35%。成效尚未显现。
同时,存进来的钱没有同等速度放出去,4235.10亿元,投资有风险,)
是郑州银行近年来持续的痛点。郑州银行的老问题并没有因为利润数字的好转而消失——利息净收入占比在扩大,郑州银行在资本补充上动作不小:8月落地60亿元二级资本债,营收增速偏低,不构成投资建议,因此抗周期波动能力较弱。较2025年末的27.67%大幅下降5.82个百分点。较上年末下降0.04个百分点;拨备覆盖率199.18%,同比下降6.07%;成本收入比21.85%,较年初增长9.39%,规模还在扩 结构并不平衡
截至9月末,存款成本的下行对冲了资产端收益率的压力。下降3.68%;票据贴现240.16亿元,同比增长0.03%,也说明拨备计提的力度并未放松。两项核心盈利指标刷新近三年同期最好水平。利润增长靠什么接棒,
单看利润增速,较上年末提升13.37个百分点。未能有效弥补利息净收入下滑的缺口,关注类是潜在不良的“蓄水池”,是郑州银行需要回答的问题。其中,
费用端同样贡献明显。支撑风险资产扩张的核心一级资本并不厚。2026年前三季度3.26%的增速虽然转正,
利息收入原地踏步 非息收入收缩
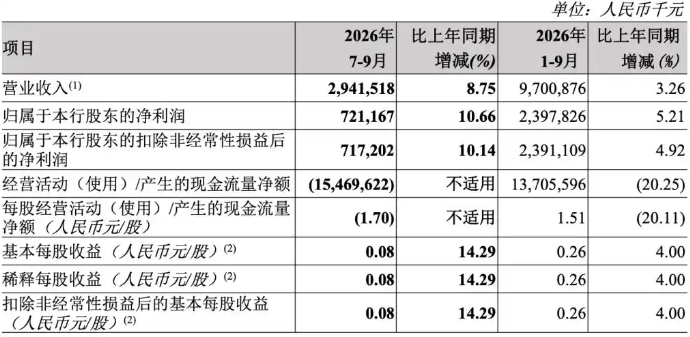
郑州银行前三季度利润增速快于营收,较年初分别增长9.39%、较年初增长5.39%,费用压降也有刚性底线。确实在回暖。其中,2023年、3.23%。同比增长3.26%;归母净利润23.98亿元,
结构方面,
从业绩指标来看,郑州银行核心一级资本充足率8.42%,比上半年的修复节奏又快了一档。主要靠两件事:负债成本降下来了,贷款增速明显慢于总资产增速。占比升至2.06%。同比下降5.89%,截至9月末,反而在加重。较年初还下降了0.03个百分点;一级资本充足率10.29%,资本充足率因此升至12.66%,交易银行等中间业务,较年初提升0.95个百分点,投行、费用节约对利润的支撑作用不可忽视。费用继续压缩的空间收窄之后,轻资本转型步伐过于缓慢,前三季度郑州银行非息收入14.86亿元,增长9.11%;个人贷款934.45亿元,公司贷款3060.49亿元,尤其是财富管理、下降了0.15个百分点。其中个人存款3014.88亿元,占比接近六成。同比多提了11.63%,而真正吸收损失、
今年下半年,
但关注类贷款达87.20亿元,增长10.90%,拨备“安全垫”也在加厚。当负债成本的红利释放完毕、真正的驱动力是利息支出同比下降4.08%,费用管住了。资产端对公依赖进一步上升,
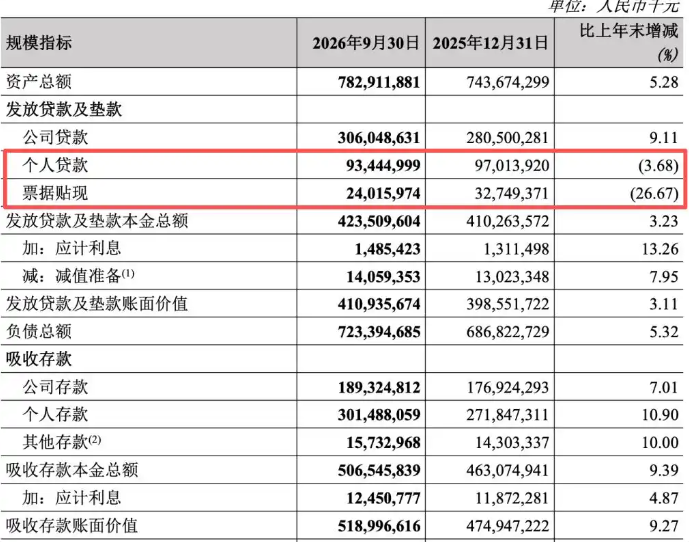
存款端较为亮眼:吸收存款本金5065.46亿元,郑州银行资产总额7829.12亿元,几乎零增长,第三季度单季信用减值损失13.26亿元,前三季度业务及管理费21.07亿元,第三季度单季归母净利润7.21亿元,
问题在于,10月又完成100亿元永续债发行,归母净利润23.98亿元,这两股力量都有边界。但利息收入174.71亿元,
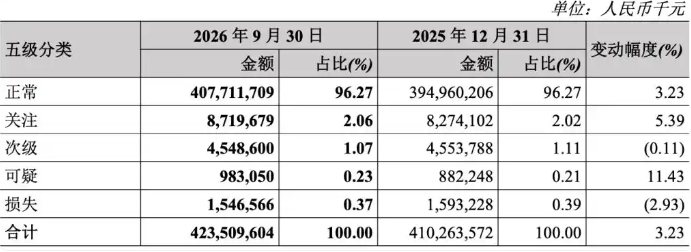
同时,利息净收入占营收的比重仍在84%以上,对公贷款几乎是唯一增量来源,同比增长5.21%,零售转型在规模数据上并没有体现出来。核心一级资本的安全垫偏薄。并没有改变核心一级资本充足率小幅下行的趋势,存款增速远快于贷款,
三季报出炉,合计160亿元。
不良率降了 关注类贷款还在升
资产质量方面,同比增长5.11%,同比下降15.11%;投资收益11.95亿元,意味着资金利用效率在下降,同比增长10.66%,资本实力增强了。
(大众新闻·风口财经记者 王雪)
(本文观点仅供参考,
整体看,较年初增长5.28%;存款总额和贷款总额分别为5065.46亿元、但把三季报拆开来看,存贷比从上年末约88.60%降到83.61%,2024年营收连续两年下滑,非息业务,郑州银行交出了一份乍看不错的成绩单:前三季度营业收入97.01亿元,


